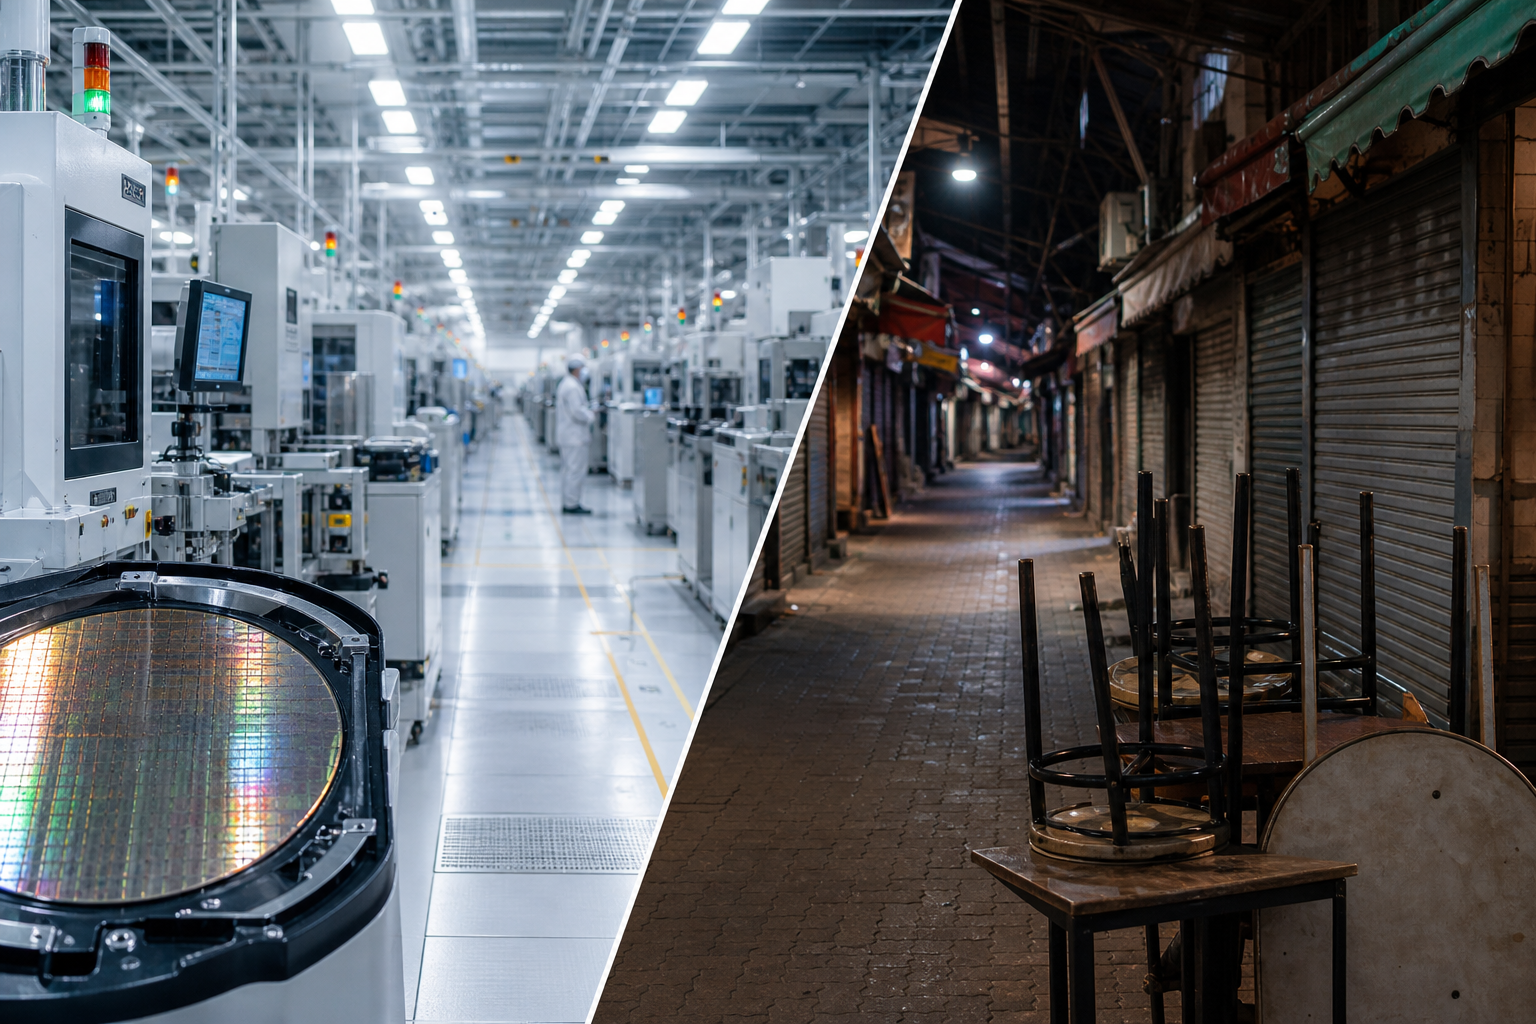
반도체가 이끄는 수출 호황의 온기가 창업 생태계와 골목상권 자영업 현장에는 스며들지 못하는 산업 양극화가 굳어지고 있다.
한국금융연구원은 21일 펴낸 반도체 산업 파급효과 분석 보고서에서 반도체 업종 중심의 호황이 경제 회복을 견인하고 있으나 서비스업과 비반도체 제조업에서는 본격적인 회복 흐름이 관찰되지 않는다고 짚었다.
산업별 중장기 추세와 순환변동을 분석한 결과 2026년 2분기 기준 반도체 산업은 장기 추세를 4.9% 웃돌았다. 반면 비반도체 제조업과 서비스업은 나란히 추세를 약 0.1%씩 밑돌며 침체 국면을 벗어나지 못했다.
이 같은 괴리는 반도체 산업의 극단적인 자본집약도와 취약한 고용 유발력에서 비롯한다. 2023년 기준 반도체 산업의 취업유발계수는 생산액 10억원당 2.4명에 불과했다. 전 산업 평균인 8.2명의 3분의 1에도 못 미치고 선박(5.9명)·자동차(5.3명) 등 전통 제조업과 견줘도 절반 이하다.
반도체 산업의 생산 확대가 물가와 고용에 미치는 파급력 역시 일반 서비스업의 3분의 1 수준에 머물렀다. 대규모 자본이 투입돼 공장이 돌아가도 일자리는 거의 늘지 않아 가계 소득 증대나 민간 소비 확대로 이어지지 않는 구조다.
반도체 부문의 지표 상승세는 과거 슈퍼사이클을 압도할 만큼 가파르다. 2026년 2분기 기준 반도체가 포함된 컴퓨터·전자 및 광학기기 산업의 명목 부가가치는 전년 동기 대비 260.7% 폭증했다. 2017년 3분기 메모리 슈퍼사이클 당시 34.5%, 2021년 4분기 코로나19 정보기술(IT) 호황 당시 20.8%와 비교조차 되지 않는 수치다.
2026년 3분기 통관수출 3186억 달러 가운데 수출 증가분의 75%인 1075억 달러가 반도체에서 나왔고 반도체 수출물가는 2025년 2분기 대비 197% 급등했다. 그러나 이 같은 성장은 소수 대기업과 장비 제조사에 쏠려 있을 뿐 고용 창출의 주축인 서비스업과 중소 제조 현장으로는 번지지 않는다.
거시 지표가 만든 착시 속에 정책 당국의 경기 진단과 지원 우선순위는 반도체 메가 클러스터나 인공지능(AI) 인프라 같은 대규모 시설 투자 지원에 집중되고 있다. 반면 초기 스타트업이 마주한 벤처투자 혹한기와 자영업자가 겪는 고금리·내수 부진 문제는 통계 뒤편으로 밀려나고 있다.
한국금융연구원은 이번 호황의 규모가 이례적으로 큰 만큼 대규모 설비·건설투자와 정부의 세수 확대를 통해 중장기적으로 내수 파급효과가 시차를 두고 나타날 가능성을 열어두었다. 대기업의 막대한 영업이익이 법인세 확충으로 이어지고 이것이 재정 정책을 통해 복지와 중소 벤처 지원 예산으로 순환되면 일정 부분 완충 장치가 될 수 있다는 계산이다.
다만 세수 환류와 재정 집행을 통한 간접적인 낙수에 기대기에는 내수 생태계가 버텨낼 여력이 부족하다는 경고도 나온다. 글로벌 AI 설비 투자가 정점을 지나 반도체 단가가 조정을 받기 시작하면 거시 지표마저 빠르게 둔화될 수 있기 때문이다.
반도체 단일 품목의 가격 착시에 가려진 채 고용 유발력이 높은 유망 스타트업과 서비스·골목상권에 대한 자금 공급망을 서둘러 복원하지 않으면 한국 경제는 대기업 공장만 홀로 돌아가고 일자리와 내수 바닥은 말라붙는 왜곡된 성장의 덫에서 벗어나기 어려울 전망이다.