장외파생상품 가격 산정과 변동성 모델링 엔진을 개발하는 핀테크 스타트업 젠OTC(genOTC)가 순수수학 이론인 최적수송(Optimal Transport) 이론을 실제 금융 소프트웨어로 구현하며 딥테크 소프트웨어 상용화의 이정표를 제시했다.
젠OTC는 14일 모수 없는 변동성 모델을 클라우드 기반 상용 소프트웨어로 전환했다고 밝혔다. 수학적 이론이 아무리 정교해도 현실 시장 데이터와 맞닿는 운영 체계를 갖추지 못하면 연구실의 가설에 머물기 쉽다.
전통 금융기관은 옵션 가격으로 변동성을 추정할 때 SVI나 SABR 같은 모수적 모델을 쓰거나 자체 로컬 변동성 모델을 보정해 활용해 왔다. 그러나 사전에 특정 수학적 형태를 가정하는 모수적 모델은 시장 변동성이 급변하거나 자산군이 달라지면 데이터 왜곡을 일으키기 쉽다.
가정이 빗나가면 장외파생상품의 가격 산정 오류와 헤지 오차가 누적되고, 이는 리스크 관리 실패와 잘못된 자본금 적립으로 이어진다. 글로벌 컨설팅 기업 프라이스워터하우스쿠퍼스(PwC)가 2026년 발표한 시장 변동성 조사에서 금융서비스 업계 임원의 84%가 시나리오 계획과 스트레스 테스트 강화를 추진한다고 답한 것도 이 같은 한계와 맞닿아 있다.
젠OTC는 변동성 곡면에 인위적인 수학 형태를 미리 씌우지 않는 '모델 프리(model-free)' 최적수송 이론을 도입했다. 시장 데이터를 직접 다루면서 매개변수를 데이터에 맞추는 캘리브레이션 작업을 볼록 최적수송 문제로 재정의해 유일한 해를 도출하는 방식이다.
이를 통해 무차익거래 조건을 엄밀히 충족하면서도 왜곡 없는 매끄러운 로컬 변동성 곡면을 산출하도록 했다. 다만 이 방식은 수많은 편미분방정식(PDE)과 볼록 최적화 문제를 동시에 풀어야 해 천문학적인 수치 계산량을 감당해야 한다는 난관이 뒤따랐다.
젠OTC는 연구와 상용화 단계를 단절시키지 않고 하나의 수치해석 파이프라인으로 연결하는 엔지니어링 구조로 이 문제를 풀었다. 연구진은 매트랩(MATLAB)의 선형대수 솔버와 벡터화 연산으로 대규모 수치해석을 효율화하고, 프로파일러로 연산 병목 구간을 집중 개선했다.
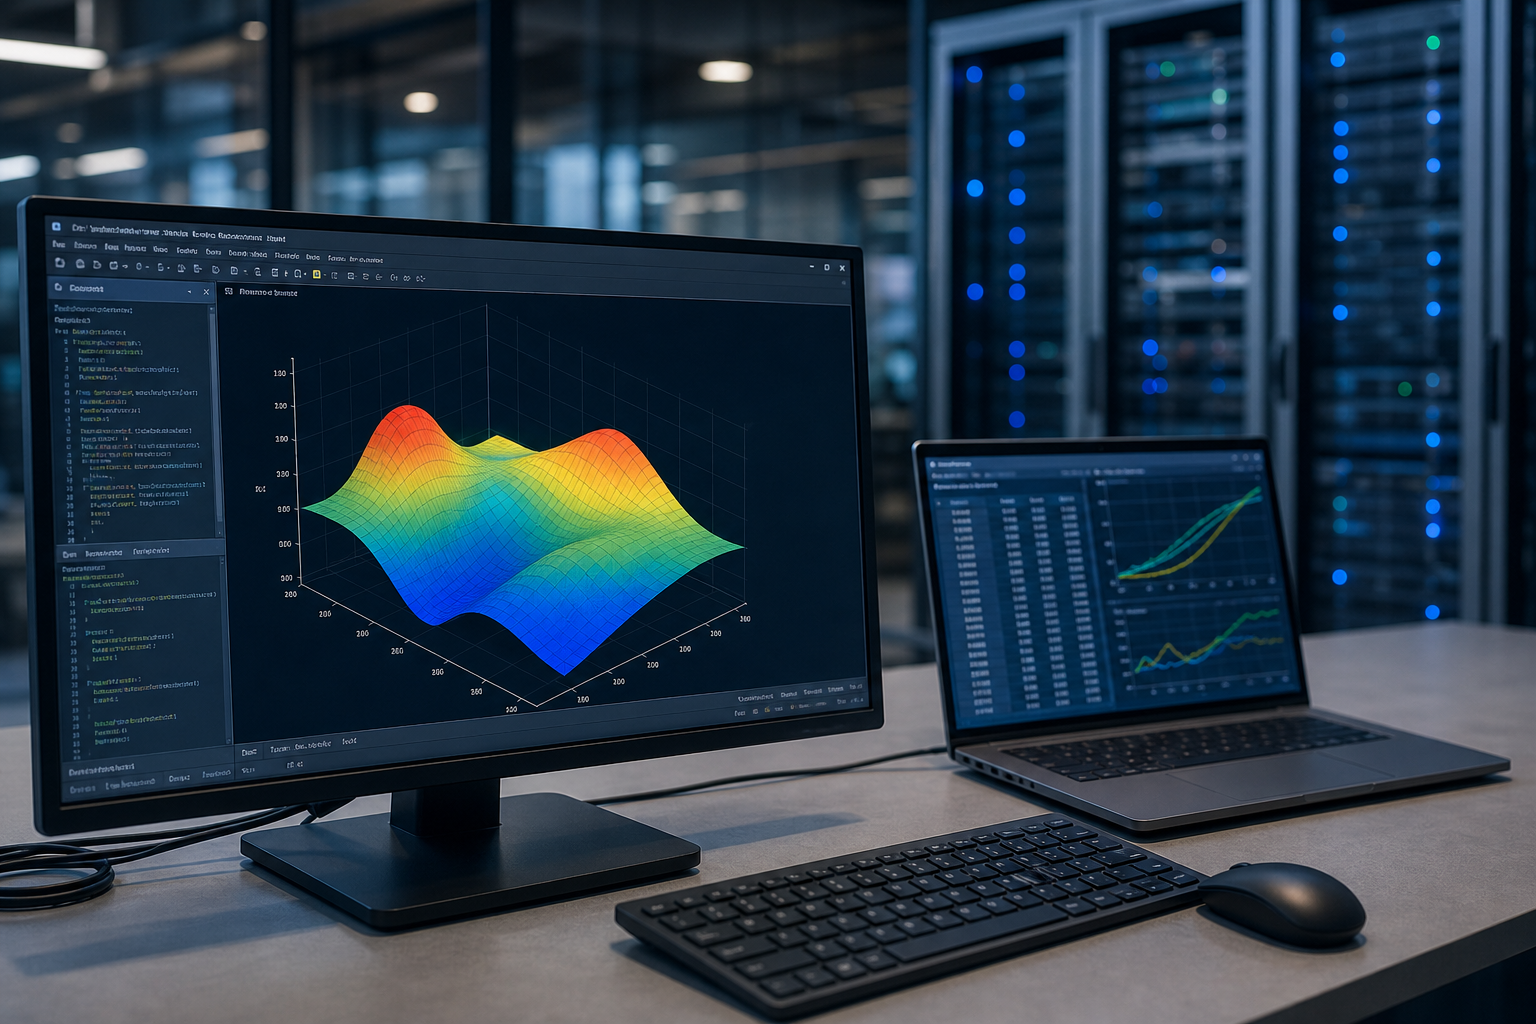
모수 없는 수치 모델을 3차원 변동성 곡면으로 즉시 시각화해 이론적 정합성을 확인한 뒤, 알고리즘 수정과 데이터 비교 검증을 하나의 환경에서 반복했다. 연구 단계의 수식 검증과 제품 단계의 연산 최적화가 분리될 때 생기는 개발 지연을 원천 차단한 셈이다.
젠OTC는 연구용 알고리즘을 매트랩 컴파일러로 패키징해 도커 컨테이너 기반으로 아마존웹서비스(AWS) EC2 인프라에 배포하는 상용 아키텍처도 완성했다. 금융사들이 자체 트레이딩 시스템과 리스크 관리 시스템에 직접 연동할 수 있도록 애플리케이션 프로그래밍 인터페이스(API)를 제공해 소프트웨어의 상용 가치를 확보했다.
기반 알고리즘을 바꾸지 않고도 유럽형 옵션이 거래되는 주가지수부터 미국형 개별 주식 옵션, 암호화폐 시장까지 동일한 프레임워크로 캘리브레이션을 확장할 수 있었던 배경도 여기에 있다.
다만 딥테크 금융 모델이 전통 금융 시장 깊숙이 파고들려면 넘어야 할 과제도 적지 않다. 글로벌 투자은행과 헤지펀드는 기존 레거시 파생상품 시스템 교체에 보수적이고, 새로운 수학 모델을 규제 당국의 리스크 검증 기준에 통과시키는 데도 상당한 시간이 걸린다.
외환과 원자재, 고정수익 자산군으로 영역을 넓히는 과정에서 계산 복잡도가 기하급수적으로 늘어나면 클라우드 비용 통제와 연산 속도 유지가 추가 시험대에 오를 수밖에 없다.
젠OTC의 시도는 연구실의 순수수학 가설을 클라우드 기반 소프트웨어로 탈바꿈시킨 엔지니어링 실행력을 입증했다는 평가를 받는다. 복잡한 수식 자체보다 이를 현실 데이터에 적용해 반복 검증하고 운영 체계와 직결해 유효성을 증명하는 실행 파이프라인이 딥테크 스타트업의 생존 무기라는 점을 보여준다.