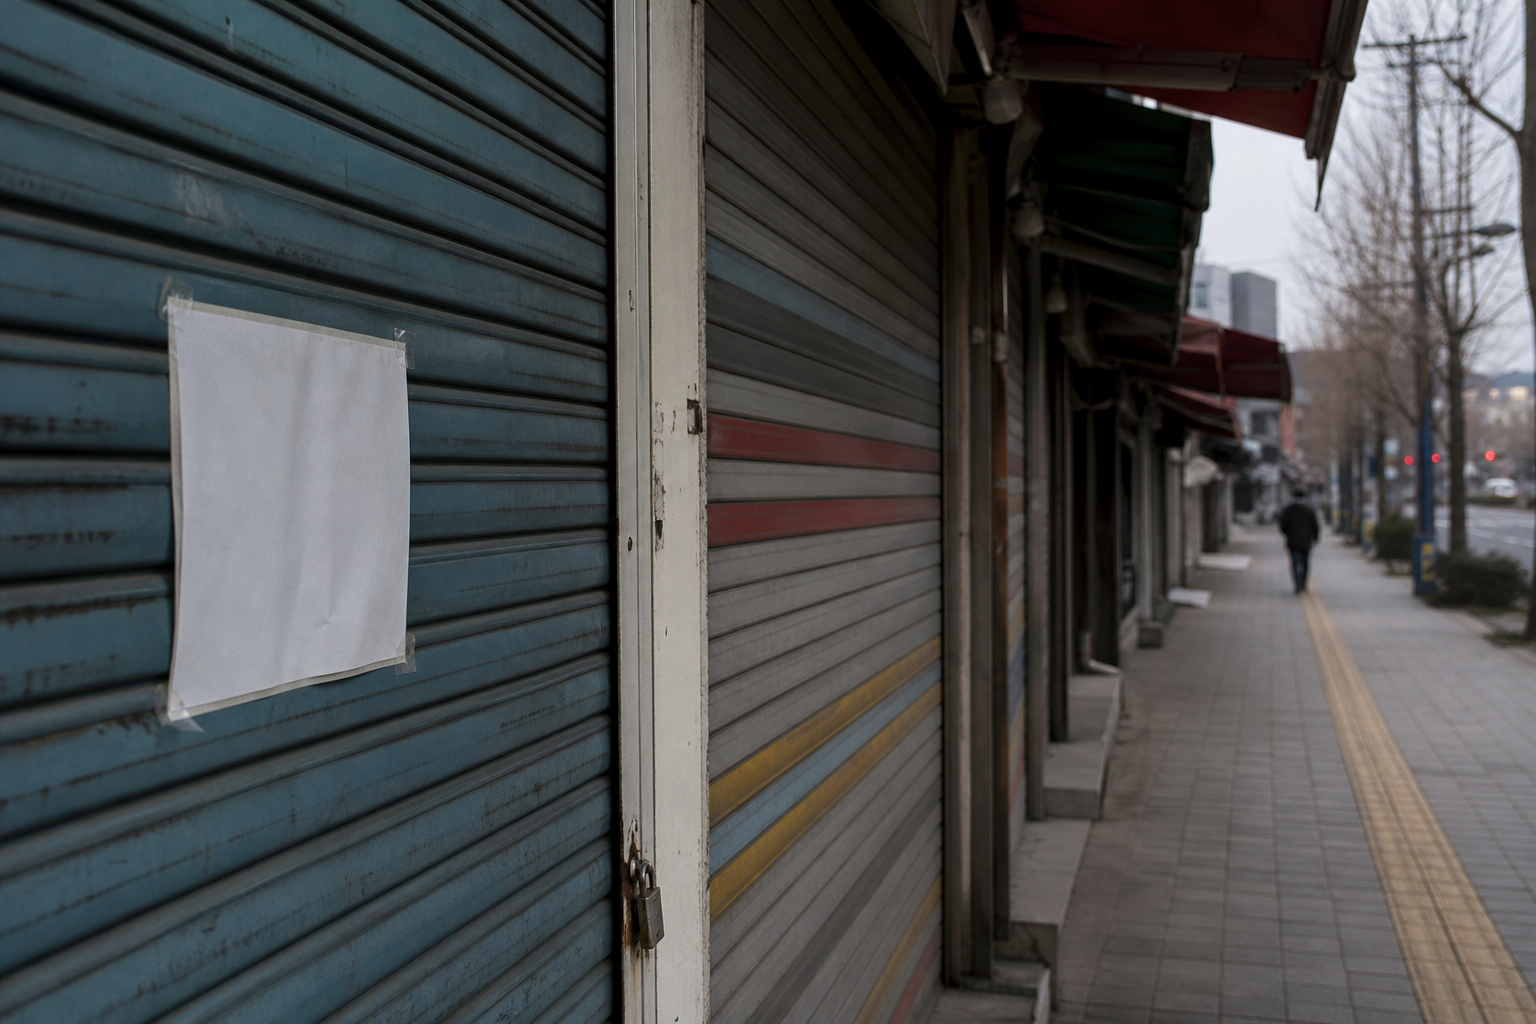
폐업한 자영업 사업장이 50만 곳을 넘어선 가운데 이들이 떠안은 고금리 비은행권 부실 채무가 저축은행 건전성을 직접 위협하고 있다.
한국신용데이터(KCD)가 10일 발표한 2026년 3분기 소상공인 동향 리포트에 따르면, 올해 3분기 개인사업자 대출 연체액은 16조4000억원으로 전년 동기(13조5000억원) 대비 21.5% 급증했다.
연체액은 1분기 14조6000억원, 2분기 15조2000억원에 이어 3개 분기 연속 증가세를 이어갔다. 반면 개인사업자 전체 대출 잔액은 736조6000억원으로 전 분기 대비 0.1% 늘어나는 데 그쳐 사실상 정체됐다.
이 연체 채무는 사업을 접은 한계 차주에게 집중되고 있다. 개인사업자 대출을 보유한 사업장 363만4000곳 가운데 폐업 상태인 곳은 50만5000곳으로 전체의 13.9%에 달했다. 대출을 보유한 자영업 사업장 7곳 중 1곳 꼴로 이미 문을 닫은 셈이다.
폐업 사업장의 평균 대출 잔액은 6563만원, 평균 연체액은 811만원으로 전 분기(6480만원, 789만원) 대비 나란히 늘었다. 폐업을 선택하고도 사업자 대출을 정리하지 못한 다중 채무자가 누적되고 있다는 뜻이다.
부실 충격은 저축은행과 상호금융 등 비은행권에 집중됐다. 전체 연체액 16조4000억원 중 비은행권 연체액이 13조6000억원으로 82.9%를 차지했다. 비은행권 연체액은 전 분기 대비 8.1% 늘며 전체 부실을 주도했다.
비은행권 대출을 이용한 사업장의 폐업 비율은 17.3%로, 시중은행 차주의 폐업 비율(7.5%)의 두 배를 웃돌았다. 담보력이 부족하거나 신용도가 낮아 제2금융권으로 밀려난 한계 소상공인들이 대거 폐업하면서 비은행권 건전성이 먼저 흔들리고 있다.
대출 잔액 대비 연체액 비중은 저축은행이 3분기 기준 6.0%로 전 분기(5.7%) 대비 0.3%포인트 상승했다. 상호금융도 3.5%에서 3.7%로 0.2%포인트 올랐다. 1금융권이 대출 문턱을 높이는 사이 부실 위험이 비은행권으로 전이되는 풍선효과가 수치로 확인된 것이다.
비은행권의 개인사업자 대출 잔액은 전 분기 대비 0.1% 감소세로 전환됐다. 금융사들이 건전성 관리를 위해 신규 대출을 조이면서 영세 자영업자의 연쇄 부도를 가속화하는 악순환이 나타나고 있다.
매출과 영업이익의 동반 하락도 채무 상환 기대를 꺾고 있다. 올해 3분기 소상공인 사업장당 평균 매출은 4661만원으로 전년 동기 대비 4.36% 감소했다. 매출이 감소세로 돌아선 것은 5개 분기 만이다.
평균 지출은 3641만원으로 3.20% 줄었으나 매출 감소 폭이 더 컸다. 이에 평균 이익은 1020만원으로 8.30% 줄었고, 이익률도 21.9%로 전년 동기 대비 0.94%포인트 하락하며 3개 분기 연속 내림세를 기록했다.
금융권 일각에서는 상환 능력이 검증된 유망 소상공인에게 유동성을 선별 공급하고 기존 대출의 만기 연장과 이자 감면 등 채무 재조정을 서둘러야 한다고 주장한다. 다만 이미 문을 닫은 폐업 사업장 50만 곳은 유동성 공급 대상조차 되지 못한다.
사업체가 사라진 상태에서 차주 개인의 신용대출로 전이된 채무는 결국 장기 연체 채권으로 분류돼 대손상각 처리될 수밖에 없다. 정부와 정책금융기관이 만기 연장과 보증 프로그램으로 부실 인식을 미뤄온 구조적 누적이 폐업과 연체 폭증으로 되돌아왔다는 지적이 나온다.
폐업 사업장에 묶인 16조원대 연체 채무가 손실로 확정될 경우, 이를 떠안아야 할 중소 저축은행과 지역 상호금융사의 대손충당금 적립 부담은 한계에 다다를 수밖에 없다는 분석이다.