핀테크·프롭테크 스타트업 데브디가 월세 카드결제 플랫폼 '집업페이'를 상업용 임대료와 기업 간 거래(B2B) 영역으로 확장한다.
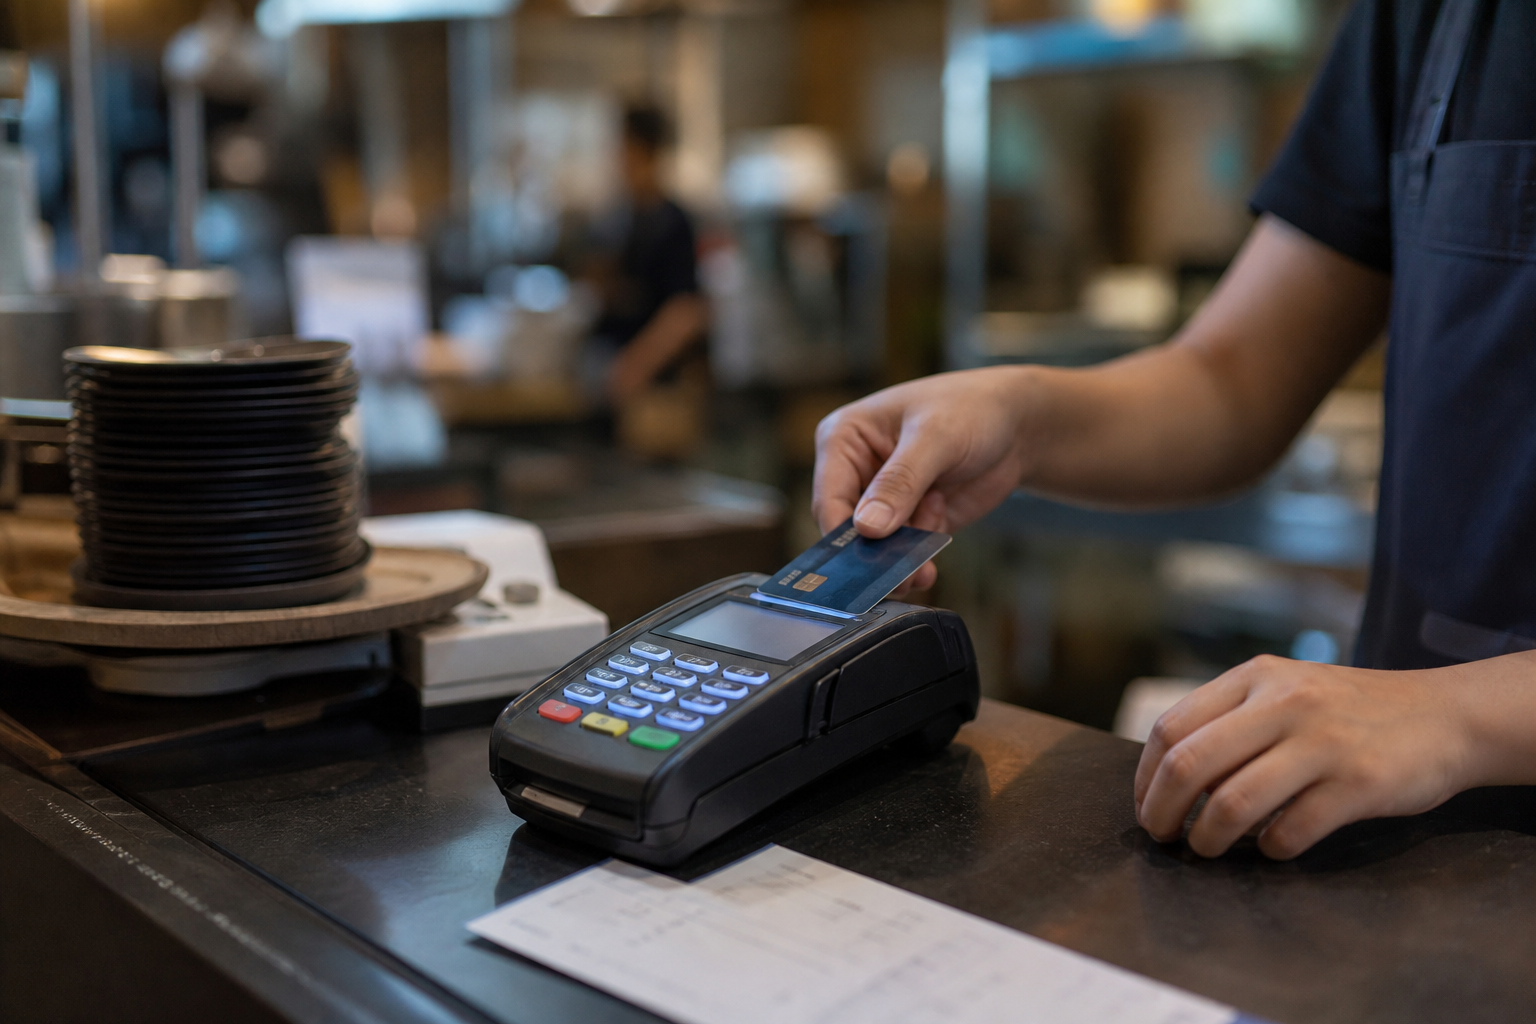
데브디는 임팩트 투자사 엠와이소셜컴퍼니(MYSC)로부터 후속 투자를 유치했다고 19일 밝혔다. 집업페이는 임대인의 별도 동의나 가맹점 등록 없이도 임차인이 신용카드로 임대료를 결제할 수 있게 해 주는 서비스다.
임차인이 카드로 결제하면 회사가 자체 검증을 거쳐 임대인 계좌로 현금을 입금하고, 임차인은 결제일에 맞춰 카드 대금을 정산한다. 이 과정에서 임차인은 최대 30~45일가량 현금 지출 시점을 뒤로 미루는 효과를 얻는다.
문제는 현금흐름 유예의 대가로 지불해야 하는 수수료다. 집업페이는 결제 조건이나 프로모션에 따라 약 1.8~2.8% 안팎의 수수료율을 형성하고 있으며, 시장의 일반적인 전자지급결제대행(PG) 수수료는 3%를 웃돌기도 한다.
월세 50만원인 청년 1인 가구가 2% 안팎의 수수료를 내면 월 1만원 안팎의 지출이라 포인트 적립이나 카드 실적 달성으로 상쇄할 여지가 있다. 반면 상업용 부동산은 셈법이 판이하다.
번화가 상권이나 프랜차이즈 가맹점의 상가 월세는 통상 300만~500만원, 대형 매장은 1000만원을 넘는다. 월 임대료 500만원을 내는 자영업자가 2% 수수료율로 집업페이를 이용하면 매달 10만원, 연간 120만원의 고정 비용이 추가된다.
연간 임대료 6000만원에 120만원의 수수료가 얹어지는 셈으로, 이는 한 달 치 임대료의 4분의 1에 육박한다. 영업이익률이 5~10% 안팎인 외식업이나 유통 소상공인에게는 유동성을 며칠 늦추려다 영업이익의 상당 부분을 수수료로 반납하는 역효과가 날 수 있다.
수수료가 붙은 카드 결제는 본질적으로 결제 기일을 한 달 유예해 주는 단기 신용공여에 가깝다. 매달 반복적으로 카드 결제에 의존하면 누적 수수료가 고정비 부담을 키우고, 할부 결제 시 할부 이자율까지 더해져 실질 조달 비용은 더욱 치솟는다.
상업용 임대료 시장은 거래 건당 단가가 큰 만큼 결제 사고와 부정 거래 리스크도 주거용보다 크다. 허위 임대차 계약서를 급조해 허위 결제를 일으키는 카드깡이나 자금세탁 창구로 악용될 소지가 있다.
데브디는 임대차 계약 검증 기반 안전결제 특허 기술과 이상거래탐지시스템을 통해 2024년 12월 정식 출시 이후 무사고 운영을 이어왔다고 밝혔다. 다만 상업용 임대차는 전대차 계약, 공동 임차, 렌트프리, 변동 임대료 등 계약 조건이 복잡해 자동화된 검증만으로 사기 거래를 걸러내기 위한 모니터링 비용이 급증할 수 있다.
MYSC는 연 110조원 규모로 추산되는 전체 월세 시장에서 카드결제 비중이 0.5% 미만에 불과하다는 점을 들어 결제 전환율 상승에 따른 성장 잠재력을 높게 평가했다. 그러나 이 비중이 수십 년간 0%대에 머문 것은 결제 플랫폼이 없어서가 아니라 임대인은 세원 노출과 정산 번거로움을 꺼리고 임차인은 고율 수수료를 감당할 이유를 찾지 못했기 때문이라고 분석했다.
데브디의 이번 후속 투자 유치는 주거 결제 핀테크가 프랜차이즈 본사와 자영업자를 아우르는 B2B 상업 금융 인프라로 도약할 발판을 마련했다는 의미가 있다. 다만 상업용 임차인들이 수수료 부담을 상쇄하고도 남을 실질적인 금융 효용을 체감해야 사업의 외형 성장이 안착할 수 있다는 지적이 나온다.